Domain online-monitoring.de kaufen?
Wir ziehen mit dem Projekt
online-monitoring.de um.
Sind Sie am Kauf der Domain
online-monitoring.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-monitoring.de kaufen?
Welche Kreditinstitute gibt es?
Es gibt eine Vielzahl von Kreditinstituten auf dem Markt, darunter Banken, Sparkassen, Genossenschaftsbanken und Online-Banken. Jedes Kreditinstitut bietet unterschiedliche Produkte und Dienstleistungen an, wie z.B. Girokonten, Kredite, Sparprodukte und Versicherungen. Zu den bekanntesten Kreditinstituten in Deutschland gehören beispielsweise die Deutsche Bank, die Commerzbank, die Sparkasse und die Volksbanken Raiffeisenbanken. Es ist wichtig, die Angebote der verschiedenen Kreditinstitute zu vergleichen, um das passende Produkt für die individuellen Bedürfnisse zu finden. Welche Kreditinstitute bevorzugst du oder hast du bereits Erfahrungen mit gemacht? **
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern wechseln. Traditionelle Banken müssen sich daher anpassen und ihre Dienstleistungen digitalisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung den traditionellen Banken auch neue Möglichkeiten, beispielsweise durch Partnerschaften mit Online-Plattformen oder die Entwicklung eigener digitaler Angebote. **

Ähnliche Suchbegriffe für Kreditinstitute
Top-Angebote
Produkte zum Begriff Kreditinstitute:
-
Shot Scope Connex GPS Tracking- und Analyse-Tags (16x)Shot Scope Connex Game Tracking Tags 16 leichte RFID-Tags verfolgen Ihren Standort und zeichnen jeden Schlag auf dem Golfplatz auf. Wichtige Merkmale: Volle Übersichtskarten des gesamten Golfplatzes für jede SpielbahnTippen Sie an beliebiger Stelle auf einer Spielbahn, um sofortige GPS-Entfernungen zu erhaltenNach dem Spiel Überprüfung von über 100 Statistiken zu Ihrem Spiel, einschließlich Handicap-Vergleich36.000+ vorinstallierte Golfplätze weltweitBehalten Sie Ihren Score mit der digitalen Scorekarte im BlickZugriff auf die Shot Scope App und das Dashboard Lieferumfang: 16x Shot Scope 'plug n play' tracking TagsBedienungsanleitung (auf englisch) Angaben zum Hersteller: Shot Scope Technologies Ltd. 1 Tanfield, Edinburgh EH3 5DA Schottland, UK E-Mail: support@shotscope.com Verantwortlich in der EU: Shot Scope Technologies Ltd. Golfversand Hannover GmbH, Vahrenwalder Str. 207, 30165 Hannover, Germany79,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).406,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .405,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmodelle dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabepraktiken zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was zu einem Verlust von Kunden für traditionelle Institute führen kann. Um wettbewerbsfähig zu bleiben, müssen traditionelle Banken ihre Dienstleistungen und Prozesse modernisieren und digitalisieren. Gleichzeitig können sie von der Möglichkeit profitieren, mit Online-Plattformen zu kooperieren oder eigene Online-Finanzierungsdienstleistungen anzubieten. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern abwandern. Traditionelle Banken müssen sich daher anpassen und ihre eigenen Online-Dienstleistungen verbessern, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung aber auch neue Kooperationsmöglichkeiten für traditionelle Banken, die mit Online-Plattformen zusammenarbeiten, um ihr Angebot zu erweitern und neue Kunden zu gewinnen. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmöglichkeiten dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabeprozesse zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **


Welche Kreditinstitute bieten die besten Zinssätze für Wohnungsbaukredite an? Welche Kreditinstitute haben die besten Angebote für kleine Unternehmen?
Es gibt keine pauschale Antwort auf diese Frage, da die Zinssätze je nach Kreditinstitut und individueller Bonität variieren können. Es ist ratsam, verschiedene Angebote von Banken und Sparkassen einzuholen, um die besten Konditionen zu finden. Für kleine Unternehmen bieten oft regionale Banken und Genossenschaftsbanken attraktive Kreditangebote an. **
Wie funktioniert die Bewertung von Kreditrisiken in Kreditinstituten? Welche Rolle spielen Kreditinstitute bei der Geldschöpfung?
Die Bewertung von Kreditrisiken in Kreditinstituten erfolgt durch die Analyse der Bonität des Kreditnehmers, der Sicherheiten und der wirtschaftlichen Rahmenbedingungen. Kreditinstitute spielen eine wichtige Rolle bei der Geldschöpfung, indem sie Kredite vergeben und somit neues Geld in Umlauf bringen. Durch die Vergabe von Krediten können Kreditinstitute die Wirtschaft ankurbeln und das Wachstum fördern. **
Top-Angebote
Produkte zum Begriff Kreditinstitute:
-
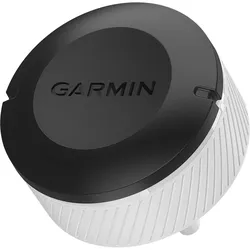
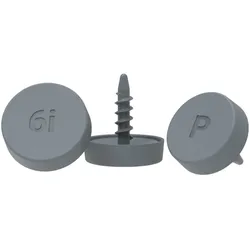
Garmin Approach CT10 GPS Tracking- und Analyse-SystemGarmin Approach CT10 ist ein automatisches Golfschlag-Analyse-System mit dem Sie Ihr Golfspiel analysieren und verbessern können. Mit den Sensoren, die ganz einfach auf dem Griff des Schlägers befestigt werden, kann eine komplette Golfrunde aufgezeichnet und analysiert werden. Alle Schläge vom Drive über Chip und Pitch bis hin zum Putt werden erfasst. Inhalt Komplett-Set: 14 Sensoren Schnellanleitung Features Installierter Sensor speichert automatisch jeden Schlag auf allen Schlägern - sogar Putts und Chip-SchlägeWird mit kompatiblen Garmin-Golfuhren gekoppelt, um jeden Schlag automatisch zu speichern, darunter die Standorte der Schläge, die Schlagweite und den genutzten Schlägertyp, ohne dass zusätzliche Schritte erforderlich sindErfasst Daten von allen Schlägen und Schlägern, um Strokes Gained Analysen im Stil der PGA für PROs vorzunehmenStatistiken für jeden Schläger, an dem ein Sensor befestigt ist, werden auf der kompatiblen Garmin-Golfuhr angezeigt, nachdem der Schläger aus der Tasche geholt wurdeAnzeige der gewöhnlichen Schlagweite für jeden Schläger und von Statistiken, wie genau das Fairway oder Grün getroffen wirdDank der Funktion zum automatischen Ein- und Ausschalten hält die Batterie bis zu 4 Jahre Abmessungen, Gewicht und Leistung Größe (ohne Schraube): 27 x 13 mm Gewicht (1 Sensor): 9 g Batterie: Auswechselbare CR2032-Batterien (im Lieferumfang enthalten) Akkulaufzeit: Bis zu 4 Jahre Wasserdichtigkeit: IPX7 Zusätzliches Kopplung mit kompatibler Garmin-Uhr: Ja; Hier finden Sie eine Liste der kompatiblen Geräte Kompatibel mit Garmin Golf-App: Ja; Hier finden Sie die App zum Herunterladen Garmin Approach® CT10 - und die kostenlose Garmin Golf App: Kenne deine Golfschläger Angaben zum Hersteller: Garmin Ltd. 1200 E. 151st St, Olathe, KS 66062, USA Verantwortlich in der EU: Garmin Ltd. Unit 5, The Quadrant, Abingdon Science Park, Abingdon, OX14 5QP249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .559,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Shot Scope Connex GPS Tracking- und Analyse-Tags (16x)Shot Scope Connex Game Tracking Tags 16 leichte RFID-Tags verfolgen Ihren Standort und zeichnen jeden Schlag auf dem Golfplatz auf. Wichtige Merkmale: Volle Übersichtskarten des gesamten Golfplatzes für jede SpielbahnTippen Sie an beliebiger Stelle auf einer Spielbahn, um sofortige GPS-Entfernungen zu erhaltenNach dem Spiel Überprüfung von über 100 Statistiken zu Ihrem Spiel, einschließlich Handicap-Vergleich36.000+ vorinstallierte Golfplätze weltweitBehalten Sie Ihren Score mit der digitalen Scorekarte im BlickZugriff auf die Shot Scope App und das Dashboard Lieferumfang: 16x Shot Scope 'plug n play' tracking TagsBedienungsanleitung (auf englisch) Angaben zum Hersteller: Shot Scope Technologies Ltd. 1 Tanfield, Edinburgh EH3 5DA Schottland, UK E-Mail: support@shotscope.com Verantwortlich in der EU: Shot Scope Technologies Ltd. Golfversand Hannover GmbH, Vahrenwalder Str. 207, 30165 Hannover, Germany79,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).406,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kreditinstitute gibt es?
Es gibt eine Vielzahl von Kreditinstituten auf dem Markt, darunter Banken, Sparkassen, Genossenschaftsbanken und Online-Banken. Jedes Kreditinstitut bietet unterschiedliche Produkte und Dienstleistungen an, wie z.B. Girokonten, Kredite, Sparprodukte und Versicherungen. Zu den bekanntesten Kreditinstituten in Deutschland gehören beispielsweise die Deutsche Bank, die Commerzbank, die Sparkasse und die Volksbanken Raiffeisenbanken. Es ist wichtig, die Angebote der verschiedenen Kreditinstitute zu vergleichen, um das passende Produkt für die individuellen Bedürfnisse zu finden. Welche Kreditinstitute bevorzugst du oder hast du bereits Erfahrungen mit gemacht? **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern wechseln. Traditionelle Banken müssen sich daher anpassen und ihre Dienstleistungen digitalisieren, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung den traditionellen Banken auch neue Möglichkeiten, beispielsweise durch Partnerschaften mit Online-Plattformen oder die Entwicklung eigener digitaler Angebote. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmodelle dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabepraktiken zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was zu einem Verlust von Kunden für traditionelle Institute führen kann. Um wettbewerbsfähig zu bleiben, müssen traditionelle Banken ihre Dienstleistungen und Prozesse modernisieren und digitalisieren. Gleichzeitig können sie von der Möglichkeit profitieren, mit Online-Plattformen zu kooperieren oder eigene Online-Finanzierungsdienstleistungen anzubieten. **
Ähnliche Suchbegriffe für Kreditinstitute
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .405,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuster, Dietmar: Geschäfts- und Wertschöpfungsprozesse der KreditinstituteGeschäfts- und Wertschöpfungsprozesse der Kreditinstitute , - Dokumentation, Analyse, Steuerung , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 2. Auflage, Erscheinungsjahr: 20240808, Produktform: Kartoniert, Autoren: Schuster, Dietmar, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 335, Keyword: Bankkaufleute; Berufsschule; Geschäftsprozesse; Kreditinstitut; Lehrplan 2020; Neuordnung; Wertschöpfungsprozesse, Fachschema: Bankkaufmann / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Bildungszweck: Für die Berufsbildung, Altersempfehlung / Lesealter: 25, Genaues Alter: B0003, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Ausbildungsberufe: B0003, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Merkur Verlag, Verlag: Merkur Verlag, Verlag: Merkur Verlag Rinteln Hutkap GmbH & Co. KG, Länge: 233, Breite: 172, Höhe: 22, Gewicht: 578, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Ausbildungsberufe: Bankkaufmann/-frau,31,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krenz, Armin: Beobachtung und EntwicklungsdokumentationBeobachtung und Entwicklungsdokumentation , Die BEOBACHTUNG ist ein ganz zentraler Schwerpunkt in der Elementarpädagogik. Sie bildet die Grundlage für jede pädagogische Handlung, für die Planung von Themenschwerpunkten oder Projekten, für ein besseres Verstehen kindeigener Ausdrucksweisen, für Gespräche mit Kolleg*innen, um aus deren Einschätzungen die eigenen Sichtweisen zu überprüfen, um mit Eltern über die zurückliegende und gegenwärtige Entwicklung des Kindes zu sprechen und um fachlich abgesicherte ENTWICKLUNGSDOKUMENTATIONEN zu verfassen, diese professionell zu formulieren und somit auch in berufspolitischer Sicht den STELLENWERT DER ELEMENTARPÄDAGOGIK zu sichern bzw. weiter zu verbessern. Dieses praktische Handbuch nennt Grundsätze, Aufgaben und Ziele für eine qualitätsgeprägte Beobachtung, geht auf alltagsorientierte Wahrnehmungs-, Beobachtungs- und Beurteilungsfehler ein, stellt allgemeine sowie besondere Beobachtungsbögen und -protokolle vor und zeigt anhand von Struktur- und Gliederungshilfen, wie professionelle Entwicklungsberichte mit ausführlichen STICHWORTHILFEN verfasst werden können. Eigens für dieses Buch wurde die Website www.beobachten-und-dokumentieren.de eingerichtet, auf der sich die Formulare zum Download befinden. Das Buch richtet sich sowohl an Studierende der Sozial- und Heilpädagogik als auch an Erzieher*innen/Kindheitspädagog*innen, die schon im Beruf stehen. , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20241016, Produktform: Kartoniert, Autoren: Krenz, Armin, Seitenzahl/Blattzahl: 256, Keyword: Beobachtung; Beobachtungsbogen; Beobachtungslisten; Berufsbild Erzieher*in; Bilden; Bildung; Dokumentationsmuster; Elementarpädagogik; Entwicklungsdokumentation; Erziehung; Erziehungswissenschaft; Grundlagen; Kind; Kindergarten; Kindesentwicklung; Kita; Kleinkind; Krippe; Praxisbeispiele; Pädagogik; basiswissen kita; buch erzieherin ausbildung; buch für erzieherausbildung; bücher für angehende erzieher; erzieher bücher; erzieher werte; erzieherbücher; fachliteratur für erzieher; handbuch für erzieher, Elementarpädagogik, Spiel, Spielpädagogik; kindergarten tipps für erzieher; lehrbücher erzieherausbildung; pädagogik bücher; pädagogik grundwissen; pädagogische fachbücher für erzieher, Fachschema: Pädagogik / Kindergarten, Vorschulalter, Warengruppe: HC/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 20, Gewicht: 418, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was dazu führt, dass Kunden vermehrt zu diesen Anbietern abwandern. Traditionelle Banken müssen sich daher anpassen und ihre eigenen Online-Dienstleistungen verbessern, um wettbewerbsfähig zu bleiben. Gleichzeitig eröffnet die Online-Finanzierung aber auch neue Kooperationsmöglichkeiten für traditionelle Banken, die mit Online-Plattformen zusammenarbeiten, um ihr Angebot zu erweitern und neue Kunden zu gewinnen. **
-
Welche Auswirkungen hat die Online-Finanzierung auf die traditionellen Banken und Kreditinstitute?
Die Online-Finanzierung hat dazu geführt, dass traditionelle Banken und Kreditinstitute verstärkt mit Konkurrenz durch Online-Plattformen konfrontiert sind. Diese Plattformen bieten oft schnellere und bequemere Finanzierungsmöglichkeiten, was traditionelle Institute unter Druck setzt, ihre Dienstleistungen zu verbessern. Gleichzeitig haben Online-Finanzierungsmöglichkeiten dazu beigetragen, den Zugang zu Kapital für kleinere Unternehmen und Privatpersonen zu erleichtern, was traditionelle Banken dazu zwingt, ihre Kreditvergabeprozesse zu überdenken. Insgesamt hat die Online-Finanzierung die Branche verändert und traditionelle Institute dazu gezwungen, sich anzupassen, um wettbewerbsfähig zu bleiben. **
-
Welche Kreditinstitute bieten die besten Zinssätze für Wohnungsbaukredite an? Welche Kreditinstitute haben die besten Angebote für kleine Unternehmen?
Es gibt keine pauschale Antwort auf diese Frage, da die Zinssätze je nach Kreditinstitut und individueller Bonität variieren können. Es ist ratsam, verschiedene Angebote von Banken und Sparkassen einzuholen, um die besten Konditionen zu finden. Für kleine Unternehmen bieten oft regionale Banken und Genossenschaftsbanken attraktive Kreditangebote an. **
-
Wie funktioniert die Bewertung von Kreditrisiken in Kreditinstituten? Welche Rolle spielen Kreditinstitute bei der Geldschöpfung?
Die Bewertung von Kreditrisiken in Kreditinstituten erfolgt durch die Analyse der Bonität des Kreditnehmers, der Sicherheiten und der wirtschaftlichen Rahmenbedingungen. Kreditinstitute spielen eine wichtige Rolle bei der Geldschöpfung, indem sie Kredite vergeben und somit neues Geld in Umlauf bringen. Durch die Vergabe von Krediten können Kreditinstitute die Wirtschaft ankurbeln und das Wachstum fördern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.